Last year Macedonia was “tarnished” by political turmoil, says Janko Trenkoski, general manger of KB First Pension Company, one of the two mandatory pension funds. For that reason, he adds, efforts to develop the system were thwarted. “We have not implemented lifecycle fund reforms, nor have we talked about expansion of diversifiers within the pension fund portfolios, such as alternatives.” In the meantime, KB First Pension Company approached the limit of 30% exposure to international equity, having rebalanced twice within the year owing to strong growth in the asset class. The limited exposure to local equities is still declining, while the rest of the portfolio is in domestic debt, which is yielding more than 3%, much higher compared to similar developed country debt. “The returns are robust, once again, prompted by the strong dollar and European equity returns,” adds Trenkoski. The market as a whole had another year of strong growth in assets under management, given that the system is still in an accumulation phase. Fees paid to the mandatory funds are also declining, and will continue doing so until 2020.
http://www.ipe.com/pensions/pensions-in/cee/poland-life-begins-with-equities/10011312.articleThursday, April 7, 2016


Thursday, May 21, 2015
KB FIRST PENSION COMPANY 10th Anniversary Reception - Welcoming Speech
May 19th, 2015
Skopje, Macedonia
Alexandar Palace Hotel

Welcoming Speech
by Janko Trenkoski
Distinguished Guests, Ladies and Gentlemen .....
http://mkbiz.blogspot.com/2015/05/10.html
Skopje, Macedonia
Alexandar Palace Hotel

Welcoming Speech
by Janko Trenkoski
Distinguished Guests, Ladies and Gentlemen .....
http://mkbiz.blogspot.com/2015/05/10.html
Говор за 10-години КБ Прво пензиско друштво АД Скопје
19-ти Мај
2015 година
Александар
Палас Хотел, Скопје
Почитувани претставници на извршната
власт,
Почитувани претставници на локалната
самоуправа,Ваши Екселенции,
Почитувани претставници на бизнис заедницата, почитувни супервизори,
Ценети гости,
Драги пријатели,
Денеска одбележуваме 10 години од
работата на КБ Прво пензиско друштво АД
Скопје. Друштвото е партнерство, и е создадено како резултат на амбицијата и
претприемачкиот дух на ПРВА Групација од Љубљана Словенија и Комерцијална Банка
АД Скопје. Друштвото вработува 30 високо-стручни професионалци и остварува
стабилни резултати. Нашата главна цел е да обезбедиме услови за достојна
пензија за членовите на пензиските фондови.
Денеска, дами и господа, можеме да ги
соопштиме следните статистики.
Прво, во задолжителниот пензиски фонд
неодамна надминавме бројка од 200.000 членови и вкупен износ од над 315 милиони
евра на заштеди. Од почетокот на нашата работа до крајот на 2014 година,
задолжителниот фонд оствари кумулативна заработка од 61 милиони евра, која
директно се распредели на сметките на членовите.
Следно, во доброволниот пензиски фонд
успеавме да убедиме над 2.500 домашни фирми да воспостават пензиски планови за
штедење на начин како тоа што го прават во развиениот свет. Доброволно
членуваат и штедат над 12.000 наши сограѓани.
Во исто време, денеска мораме да ја истакнеме
нашата тесна соработка со нашиот
супервизор МАПАС, надлежното Министерство за Труд и Социјална политика, како и
Фондот за ПИОМ.
Драги пријатели, Пензиската реформа
на Република Македонија е во добри раце!
Воведувањето на повеќе-столбниот пензиски систем во Р.
Македонија е своевидно чудо. Ова го кажувам во позитивен аспект. Во нејзе биле,
и се, вклучени голем број на исклучителни професионалци и најмалку 7 различни
Министри, кој повеќе кој помалку, во надлежното Министерство за труд и
социјална политика, претставници на сите најголеми политички партии. Станува
збор за период од 16 години од 1998 година до денеска, при што е почнато со
избор на концепт, проследено со правење на нацрт во 2002 и во реализација на
терен од 2005 година наваму. Во исто време, главните придобивки од системот ќе
се видат по 2030-та година кога ќе започне поголем број на исплати на пензии
преку дво-столбниот систем, а со тоа и почеток на релаксирање на притисокот врз
Фондот за ПИОМ.
За крај, Република Македонија во
пензиите може да се пофали дека има воспоставено темели, или столбови, кои во
нивната срж не се разликуваат многу од оние кај денешните најуспешни пензиски
системи во светот, како тие во Холандија, Данска, и Австралија според
рангирањата на Мерсер за 2014.
Да останеме фокусирани кон крајната
цел: Достоинствена пензија за сите!
Ви благодарам на вниманието и
Ви посакувам се најдобро!
Tuesday, May 12, 2015
Интервју за Економија и Бизнис магазин
12.05.2015
Економија и Бизнис Магазин
Економија и Бизнис Магазин
Е&Б: Господине Тренкоски, постојат разновидни
економски реформи, но онаа што се однесува на пензискиот систем е специфична по
тоа што, кога тогаш, ги засега буквално сите граѓани и затоа е реформа со
најголем опфат. После десет години од реализацијата на пензиската реформа во
Република Македонија каква е вашата генерална оценка за неа?
Ј. Тренкоски: Пензиската
реформа во Р. Македонија е чудо за наши услови. Ова го кажувам во позитивен
аспект. Во нејзе биле вклучени исклучителни професионалци и најмалку 7 различни
Министри, кој повеќе кој помалку, во надлежното Министерство за труд и
социјална политика, претставници на сите најголеми политички партии. Станува
збор за период од 16 години од 1998 година до денеска, при што е почнато со избор на концепт, проследено
со правење на нацрт во 2002 и во реализација на терен од 2005 година наваму. Во
исто време, главните придобивки
од системот ќе се видат по 2030-та година кога ќе започне поголем број на
исплати на пензии преку дво-столбниот систем, а со тоа и почеток на релаксирање
на притисокот врз Фондот за ПИОМ. При тоа, на политичката сцена ни левицата, ни
центарот, ни десницата, ниту етничките заедници до денеска не се откажале од
изодување на овој долгогодишен пат. Република Македонија во пензиите може да се
пофали дека има воспоставено темели, или столбови, кои во нивната срж не се
разликуваат многу од оние кај денешните најуспешни пензиски системи во светот,
како тие во Холандија, Данска, и Австралија според рангирањата на Мерсер за
2014. Сепак, морам да потенцирам дека нашиот пензиски систем претрпе многу
непланирани измени и има доста простор за подобрување. Пред се, износот на
пензија е директно врзан со платите и состојбата во економијата. Тоа е
најгорливо прашање. Дополнително, треба да се работи на едукација,
транспарентност, зголемени уплати, намалување на трошоците, наоѓање на можности
за добри инвестиции и сл. По примерот на развиениот свет, Јас би предложил и
формирање на фиксно тело-комисија за континуирана реформа на пензискиот систем
во Република Македонија составена од квалитетни луѓе со интерес во оваа сфера
кои ќе дојдат од сите релевантни политички партии, супервизорите, Фондот за
ПИОМ, невладиниот сектор, академијата, и од приватните пензиски компании. На
секои 5 години, ова тело ќе треба да направи оценка на состојбата на пензискиот
систем и да даде предлози за подобрување на работите и отстранување на
слабостите.
Е&Б: На почетокот од функционирањето на
повеќестолбниот пензиски систем големо изненадување претставуваше бројот на
лица што одлучија да влезат во вториот пензиски столб. Каква е динамиката на
приклучување во вториот столб во последниве години и колку изнесува сега
вкупната бројка на учесници?
Ј. Тренкоски: Точно. Согласно првите целосни официјални податоци, заклучно
со крајот на 2006 година во задолжителните пензиски фондови како дел од
повеќестолбниот пензиски систем влегоа 60.473 доброволни членови наспроти
67.558 задолжителни членови и времено распределени лица или вкупно 128.031
лица. Од друга страна пак, според последните статистики, заклучно со 31.12.2014
во задолжителниот пензиски систем има вкупно 373.151 членови и времено
распределени лица. Тоа е за 23.111 лица повеќе во однос на крајот на 2013
година.
Е&Б: Вие сте на чело на КБ Прво пензиско друштво кое
прославува десетгодишнина од оснивањето. Каква е вашата генерална оценка за
работата на друштвото во изминатиот период?
Ј.
Тренкоски: Друштвото е лидер во нашиот сегмент, во т.н. втор задолжителен и во
третиот доброволен столб на пензиско штедење. Постигнавме добри резултати за
членовите на пензиските фондови, и кумулативно ја имаме достигнато и надминато нашата
цел, а тоа е да се победи “инфлацијата
плус 2%”.
Кумулативна заработка на задолжителниот фонд од 2006 до крајот на 2014 година е
61 милиони евра која директно се распределува на сметките на членовите. На
крајот на април 2015 година достигнавме 200.000 членови на задолжителниот
пензиски фонд и над 315 милиони евра на заштеди. Во доброволниот пензиски фонд,
успеавме да убедиме над 2.500 домашни фирми да воспостават пензиски планови за
штедење на начин како тоа што го прават во развиениот свет. Имаме искусен тим на обучени професионалци
кои се грижат за потребите на членовите. Во исто време, нашите акционери
изградија стабилен бизнис со квалитетни преформанси.
Е&Б: Каква филозофија следи КБ Прво пензиско друштво
при инвестирањето на собраните придонеси? Какви се резултатите од
инвестирањето?
Ј. Тренкоски: КБ Прво пензиско друштво верува во принципот
на диверзификација, плаќање на ниски трошоци и дисциплина во инвестирањето.
Земајќи во предвид дека исплатите на пензиите од фондовите се долгорочни
обврски, во инвестирањето може да се превземе ризикот на вложување на
средствата во акции на компании, дома и во странство. Диверзификацијата, или
метафоричното ставање на јајцата во повеќе кошнички, експертите велат дека е
единствената бесплатна работа во светот на финансиите. Така, нашата цел е да се достигне максимумот
дозволен со закон на изложеност кон акции во широк опсег на реномирани компании
во странство до 30% од вкупните средства. Се инвестира и во домашните компании
кои котираат на берза, но во многу помал обем. Останатиот, поголем, дел од
средствата се инвестираат во посигурни но помалку доходни вложувања во хартии
од вредност со фиксен доход(државни обврзници и банкарски депозити). При
инвестирањето во акции во странство, ние не претендираме дека ќе ги најдеме
најдобрите можни индивидуални акции, затоа што тоа на долг рок е докажано дека е
загубена битка. Туку, ја следиме логиката на упросечување на вложувањата и
ставање на парите во фондови кои го реплицираат пазарниот индекс на глобалните
акции, или т.н. пасивен начин на инвестирање. Многу битен елемент на оваа
филозофија е правење на минимум трошоци за нашите клиенти. Клучна идеја е дека
не е можно да избереш активно управуван фонд на акции и да очекуваш дека
заработката ќе биде подобра од онаа кај пасивен индексен фонд на одреден подолг
временски период, заедно со вклучени провизии за активно управување. Ги следиме
сите врвни експерти во светот на инвестирањето и за сега наша звезда водилка се
идеите на Џек Богл, основоположникот на Вангард и индексните фондови, Џон
Мајнард Кејнз, Роберт Шилер, Јуџин Фама и Ворен Бафет. До денеска, имаме дисциплиниран пристап и
многу позитивно искуство од овој начин на инвестирање.
Е&Б: За пензиските друштва инвестирањето во странство
како да е попримамливо од инвестирањето во акции на фирми од Република
Македонија. Се согласувате ли со ова?
Ј. Тренкоски: Да. Основниот принцип на диверзификација
математички го налага овој заклучок. Република Македонија во однос на вкупен
износ на капитализација зазема минимално учество во глобалниот индекс на сите
акции на сите берзи во светот. И затоа, не е логично да се инвестира повеќе на
домашниот пазар одколку на оној во светот. Сепак, ние имаме одредена наклонетост
кон домашната економија и инвестираме во домашни акции на компании кои котираат
на берза. Би сакале да инвестираме и повеќе, но некогаш нашите пресметки во
однос на резултатите и ризиците не спречуваат во тоа.
Е&Б: При инвестирањето морате да ги следите правилата
за инвестирање утврдени од МАПАС, агенцијата задолжена за супервизија на
приватните пензиски друштва. Тие правила се менуваа со текот на времето. Која е
вашата оценка за правилата за инвестирање и мислите ли дека се потребни
понатамошни измени во иднина?
Ј. Тренкоски: Како
поминува времето пензиските друштва и професионалците вработени во нив стануваат
се поискусни. Затоа, потребно е да се олабават некои крути ограничувања. На
пример, на пензиските фондови им е забрането да инвестираат во хартии од
вредност од издавач со инвестиционен рејтинг од БББ-, не смеат да инвестираат
повеќе од 30% во акции во странство, ниту пак да се изложат на брзорастечки
економии. Дополнително, сметам дека во иднина треба да се размислува за
подготовка на иновативни решенија кои ќе им овозможат на пензиските фондови да
инвестираат во недвижнини и инфраструктурни проекти во Р. Македонија како добра
можност за зголемена добивка и/или намалување на ризикот.
Е&Б: Какви се искуствата на другите земји во поглед на
работата на приватните пензиски фондови? Кои се клучните предизвици со кои тие
се соочуваат?
Ј. Тренкоски: Речиси сите земји во светот имаат активна
јавна дебата за пензискиот систем. Големиот проблем доаѓа од фактот дека
требаат нови финансии за пензии бидејќи луѓето во просек имаат поквалитетен
живот од претходните генерации и живеат подолго. Во исто време, некои земји
имаат и намален наталитет и тренд на намалување на бројот на вработено насление
во однос на бројот на пензионери. И трета категорија, каде што влегува и Р.
Македонија, се земји кои покрај првите две препреки имаат и проблем на егзодус
или емиграција на работо-способното население.
За решавање на овие проблеми најдалеку отидоа Австралија, Холандија, и
Велика Британија каде што се дискутира за 4-столбни системи. Има и земји, како
на пример Франција кои сметаат дека најдобар лек за овие проблеми е подигање на
границата на пензионирање. Во соседството, имаме акутна криза на
повеќестолбниот пензиски систем во Бугарија, каде што се врши оценка за
целисходноста на системот. Хрватска,
пак, не само што го издржа тестот на реформата туку и внесе нови елементи во
вид на мулти-фондови. Освен проблемот на финансирањето, секаде во светот
пензиските фондови се соочуваат со ризикот од остварување на ниски заработки
или приноси. Живееме во глобален економски систем кој е позициониран да врши
финансиска репресија врз штедачите со историски најниските каматни стапки. Тоа
важи и за нас.
Е&Б: Каква е вашата оценка за економската состојба во
земјата?
Ј. Тренкоски: Ние имаме еден парадокс во домашната
економија. Имено, БДП за 2014 е добра бројка од над 3,5%, предизвикана од
државните инвестиции и странските инвеститори во зоните, но од друга страна,
домашните компании стагнираат и имаат пад. Ако ги земеме извештаите на 100 компании кои котираат
на Македонска берза, без банките, за 2014 година ќе видиме дека во агрегат
имаат пад на продажба за 8% во однос на 2013. Дури 60% од нив имаат намален
приход. Останатите кубурат на нула или се со раст до 10%, со неколку
исклучоци(пр. Бетон-Штип). Сметам дека сеуште имаме ниска продуктивност на
работната рака и тоа е директен резултат на нерамноправното поле за натпревар
во домашната економија, да го парафразирам Гоце Делчев. Државата е сеприсутна.
Тоа е најголемиот проблем.
Е&Б: Вие ја имате и престижната меѓународна
титула Овластен финансиски аналитичар (Chartered financial analyst) која
малкумина ја имаат во Република Македонија. Член сте и на работната група за
пензиски системи на CFA INSTITUTE, меѓународната
организацијата на вакви аналитичари. Кои беа главните теми за дискусија на
неодамнешниот состанок во Франкфурт?
Ј. Тренкоски: Дискутиравме за проактивно делување на ЦФА
Институтот на една од шест стратешки точки, а тоа е темата на финансирање на пензионирањето.
Донесовме заклучок дека секоја земја е посебна, но дека сите може да ги
применат универзалните предлози за подобрување на сопствениот пензиски систем.
Тоа се: што е можно повеќе луѓе да се приклучат на вториот столб на капитално
финансирано пензиско штедење на лична сметка, придонесите од бруто плата за
втор столб да бидат најмалку 8%(кај нас тоа е 6%), да се постигне минимум 60%
на заменска стапка од просечна плата за стажот, флексибилност при исплата на
пензија, сигурност и супервизија, итн.
Friday, May 8, 2015
Учество на дебатен форум "25 години пазарна економија во РМ и состојбите на пазарот на хартии од вредност"
07.Април.2015
хотел Александар Палас, Скопје
На форумот изнесов дека состојбата во економијата на РМ може да се гледа од два аспекта. Позитивниот е растот на економијата од над 3% и учеството на странските директни инвестиции. За илустрација, Ван хол-белгискиот производител на автобуси има извезено над 500 автобуси, додека Дрекселмајер со база во Кавадарци има зголемен обем заради многу добрите резултати на продажба на Мерцедес Ц-класа.
Но, негативниот резултат е кај домашните фирми. Имено, при анализа на приходите на 100-те акционерски друштва со задолжителна берзанска котација и со објавени финансиски извештаји за 2014 година, може да се види следното: Вкупните приходи од продажба за 2013 година изнесувале 1,95 милијарди евра, додека за 2014 тие изнесуваат 1,8. Тоа е пад од 8%. Од вкупниот број, 60% имаат негативен тренд на продажба. Тоа е загрижувачки. Зошто во услови на раст на БДП, ниски камати и девалвирано евро ние имаме таков негативен резултат?
Цената на акциите на Македонската берза, донекаде е одсликана преку овие бројки.
Пензискиот систем има блиску до 600 милиони евра на заштеди и тој број расте. Инвестирањето на пензиските фондови во домашни акции е присутно, но може да биде и поголемо. Голем проблем е тоа што некои раководства на големи македонски компании не сакаат да имаат пензиски фондови како ко-сопственици. Корпоративната култура и однесување е на незначително ниво.
Во иднина, потенцијалот на пензиските фондови може да се искористи преку инвестирање во до-капитализација, IPO, корпоративни и инфраструктурни обврзници.
Медиа:
http://vecer.mk/ekonomija/bishev-investitorite-porano-trchaa-po-profiti-a-sega-baraat-sigurnost
http://utrinski.mk/?ItemID=0B052C6615636C48BF5FC23B528569EA
http://sitel.com.mk/berzanska-konferencija-zoshto-ne-se-budi-makedonskiot-pazar-na-kapital
Tuesday, May 5, 2015
Architecture 101
Минатата сабота бев, случајно, на отворањето на новиот Whitney Museum во Њу Јорк. Зградата е дизајнирана од Renzo Piano. Прекрасно! На пат назад за Скопје во авион читав за новиот музеј во Мексико сити Museo Soumaya-дизајниран и од Frank Gehry. Шу праиме?
Friday, February 20, 2015
Преку Стојко-виќ
Има само едно полошо од Комуњари. Тоа се анти-Комуњари.
— Janko Trenkoski (@JTrenkoski) February 20, 2015
Tuesday, December 10, 2013
Ивестирање на средствата на пензиските фондови - поглед од аспект на пензиските друштва
Тркалезна маса – Состојби и перспективи на системот на капитално финансирано пензиско осигурување
Скопски Саем 05.11.2013 година, 13 ч
Друштвата го носат товарот на одлуката за инвестирање на средствата на членовите во денешниот реформиран пензиски систем. Ризикот од Инвестирањето на некој начин е намален преку поставените рамки на законските ограничувања. Сепак, секое Друштво има товар да донесе најдобра можна одлука, најбитна одлука, и тоа не е колку пари ќе одат во таа и таа акција, или обврзница или фонд, од можните илјадници опции,туку, колку од средствата ќе се дистрибуираат на кои Класи на Инструменти: т.н. Asset allocation?
Оваа одлука во услови на слободен пазар, членство во ЕУ, и сл. е најбитната одлука во процесот на инвестирање на средствата. Да цитирам легендарна научна статија од 1986 година напишана од Бринсон,Худ и Бибауер: ‘Детерминанти на резултатите на Портфолиата - Determinants of Portfolio Performance,’ каде што авторите носат заклучок: 93,6% од варијацијата на приносот на еден фонд зависи од миксот на Портфолиото! Во РМ, Алокацијата, или ПИТАТА е поделена на следните Групи инструменти:
*состојба 31.10.2013
Изложеност на задолжителни пензиски фондови
Изложеност - странство 21,03%
Изложеност - обврзници дома 61,80%
Изложеност - акции дома 3,24%
Видливо е зголемувањето кај 2 групи: Државни обврзници, и Акции во странство, а намалувањето кај: Депозити.
Денеска, за Пензиските друштва многу актуелно е прашањето: Колку од Питата на средствата на членот да се стават во Државни обврзници на РМ? На оваа тема имаме и мислење од Агенцијата, МАПАС, дека Друштвата треба да ја преиспитаат ризичноста на домашните државни хартии од вредност, во толкав износ и обем!? Колкав е ризикот? И колкав е идеалниот процент на алокација на средствата во оваа Група? Не е лесно да се одговори на ова прашање во денешниот реален свет.
За илустрација, секаде во светот инвестирањето во обврзници во домицилната држава се зема како безризично. Нормален е тој т.н. HOME BIAS, или приклонетост, блага предрасуда кон домашното. И кога каматните стапки беа над 6%, без разлика што РМ како инструмент во светот на инвестирањето и ризиците не е дојдена до нивото на Инвестиционен Ранг, од BBB, одлуката не беше толку тешка. Дали сме безризични или не? До колкав опсег да одиме во процентуална изложеност на оваа група на инструменти е прашањето што ќе ни даде главоболки во следните неколку години! Мое мислење е дека во време кога каматните стапки на среднорочни Државни обврзници рапидно се приближуваат кон 4% Алокацијата е висока!, и дека треба да се спушти на ниво до 50% во следните години. Би го цитирал Џон Мајнард Кејнз: “Кога фактите се менуваат, го менувам мислењето”. Ние го менуваме мислењето. Задолжувањето на нашата држава веќе се движи кон прагот од 40% од БДП, кој е и некој природен параметар за црвено светло. Во исто време, очекуваме дека пазарите во странство ќе дозволат каматни стапки од над 5% на средни и долгорочни должнички инструменти и со тоа ќе се отвори простор за намалување на изложеноста кон оваа класа. Да потенцирам, ова прашање за мене е од најголема важност во периодот што доаѓа! И доста чувствително. Времето ќе покаже. I
Има и втора одлука, или под-одлука а тоа е добро да се издебатира: Колку од средствата на пензиските фондови можат/треба да одат во странство? Чувствително е ова прашање, бидејќи доста е реално сценариото дека во 2018 година, на пример, половина од средствата, или половина милијарда евра, ќе бидат паркирани во странски хартии од вредност!? Не знаеме како ќе реагира НБРМ и МинФин на ова.
Дали тогаш ќе имаме нова, уште поголема промена на можностите за носење на правилни одлуки за инвестирање?
Трето, изложеност на Македонски акции и/или акции во странство.
Македонската берза не е во нокдаун. Македонската берза е во Кома. Илустрација: График на движење на берзански индекси од светот. Цел свет оди надолу, но и нагоре. Ние, само надолу! Факт е дека домашните компании во просек имаат негативни резултати или немаат раст заклучно со 3 квартал во 2013 година. Но, моето мислење е дека Берзата не ја изразува, или не е предвесник на Економијата. Таа, за жал, работи по некои свои законитости. И крајно, не заработува на име и за сметка на нашите членови. Ликвидност мала, нонстоп проблеми, нема докапитализации, одговорност, итн... Дилемата што се исправува пред нас е: Дали Македонската берза само покажува кои се перспективите на македонскта економија, или Македонскта берза сама по себе не дозволува можност за реален принос со умерен ризик на денешните инвеститори? Примери: Макпетрол, Фершпед, Тетекс, Жито Вардар, ЗикПелагонија, Стопанска Битола, Скопски Пазар, итн....
Крајно, потребна е диверзификација во РМ: недвижнини и проекти во инфраструктурата.
Thursday, May 30, 2013
Македонија ќе ја спаси збор со 4 букви
Минатата недела во Сингапур, градот-држава, се оддржа редовната годишна конференција за инвестирање на пазарите на капитал во организација на ЦФА Институт(CFA Institute). Бев еден од повеќе од 1500 делегати од целиот свет. Во интензивната дебата за состојбите и перспективите на денешниот финансиски свет, државниот врв на Сингапур на еден самоуверен начин не убедуваше дека Југоисточна Азија во следниот период од 10 години ќе продолжи со забрзаниот раст и развој и тоа меѓудругото ќе го должи на одлучноста на лидерите на АСЕАН земјите(10 земји во регионот без Кина, САД, и Австралија) да ги решаваат меѓусебните проблеми со цел обезбедување на подобар животен стандард на своите граѓани, а не да ги користат истите за дополнително да си ја зацврстат својата 'Мажино' линија. Југоисточна Азија денеска е најбрзо растечкиот економски регион во светот. Значителен број на луѓе во тој регион во период од неколку декади се поместени од работ на сиромаштијата до позиција на сериозна средна класа што е спремна да ги абсоробира сите благодети на денешниот модерен свет (свој дом, врвно образовние, заштеди, екстра приход за благ луксуз).
Таму, волшебната спирала на создавање на богатството врти нагоре.
Во таква консталација на работите, неминовно е човек да се запраша како сето тоа го прават тие луѓе? И одговорот според мене не е близината до Кина.
Прв пат одам во Азија и среќен сум што тоа го направив преку Сингапур. За споредба, Сингапур според стандард на живеење на жител е нешто под Швајцарија а нешто над САД. Но, се поклонуваме и ја симнуваме капата кога ќе се запознаеме со фактот дека Сингапур е самостојна држава само од 1965 година. Иако има многу разлики, сакам нашата Македонија да ја споредувам со најдобрите. Зарем ние не сме способни да направиме вистинска преродба? Со цел да влезам во срцето на успехот на Сингапур меѓу многубројните истражувања на лице место ја прочитав и биографијата на основачот и авторитарниот лидер Ли Куан Ју.
Сингапур направил фокус на стратегија за развој преку привлекување на странски инвестиции со ниски даноци, зацврствување на чувството за нација, благ патриотизам, мултиетничност, нулта корупција, врвно образование, ред и поредок. Ли Куан Ју воспоставил една многу едноставна мисија: "Сингапур мора да биде подобар од сите свои комшии." Мора да има чист воздух и околина, сплотен мулти-етнички живот без толеранција за гетоизација и сегрегација, средена инфраструктура, гостопримство, правна и фер држава, да се збори интернационалниот-Англиски јазик како мајчин, луѓето да се културни и да го почитуваат јавниот ред и мир, децата да учат од најдобрите и во обемни количини, лидерите да не се корумпирани... Развој на врвна инфраструктура(меѓу најдобра во светот), логистика преку најдобри услови за бродски и авионски транспорт(втор најголем транспортен центар во свет), финансиска оаза за регионот(Луксембург во Азија), туризам од светски рамки(трет најфреквентен конгресен центар во свет). Сето горенаведено е реалност и е постигнато во еден систем со авторитарен акцент и благо намалување на демократските права на населението.
Сингапур како држава и стратегијата за развој на Сингапур влече многу паралели со Р. Македонија. Во 1965 година Сингапур била уништена економија и место со влошени меѓуетнички односи помеѓу мнозинското и муслиманското население. Дополнително, кога ќе ги прочитаме основните визии на Ли Куан Ју, неминовно е да го споредиме со оние на Никола Груевски. Во многу нешта се совпаѓаат. Сепак, во голем дел реализацијата на терен се разликува. Кај нас, и покрај позитивните резултати во еден дел од формулата на Сингапур, работите стојат во место заради непостоечките цели во другиот дел. На пример, визијата за развој на Македонија никој од нашите лидери до ден денеска ја нема артикулирано на вистински начин пред нас-народот. Корупцијата е видна и фрапантна. Поделеноста на општеството по сите линии на наши и ваши е огромна. Чувството за ред и поредок, правна држава, е на минимум. Скопје и Македонија се дават во ѓубре и нечистотија. Модерната инфраструктура ја нема. Образованието е без основни услови за работа по модерни светски стандарди. Сингапур го држи одговорот за нашата татковина!
Крајно, Сингапур и земјите од АСЕАН регионот веруваат дека нивните разлики ги прават поблиски и решавањето на истите е единствен начин за подобар живот. За нив големината на пазарот е основен параметар во равенката за зголемување на бруто домашниот производ. Затоа, тие велат дека имаат над илјада АСЕАН состаноци годишно на високо државно ниво, и кога имаат проблем се вртат кон волшебниот збор со 4 букви: ГОЛФ! Многу е полесно да се најде решение ако за тоа се има волја но и начин за да се скрши мразот, на пример преку игра на светски голф терен во нашиот Охрид.
Monday, April 15, 2013
Резултати од работењето на пензиските фондови
2012 година заврши со најдобар резултат на задолжителниот пензиски фонд од почетокот на пензиската реформата во 2006 год. до денеска, 7 годишен период, иако во текот на годината се проткајаа исклучителни негативни влијанија врз реформираниот пензиски систем со реперкусии на долг рок.
Здолжителниот пензиски фонд во текот на 2012 година оствари добивка од над 15 милиони евра за сметка и во име на членовите. За овој период, сметководствената единица на задолжителниот фонд (КБ Прв отворен задолжителен пензиски фонд-Скопје) како основно мерило за успехот на фондот порасна од 13,00000 на 01.01.2012 до износ од 130,697013 на 31.12.2012. Целта на пензискиот фонд дефинирана во нашите акти е приносот на годишно ниво да биде за 2 процентни поени поголем од просечната годишна инфлација. Тука повторно сме подобри од реперот. Инфлацијата во просек за последните 7 години изнесува %, додека приносот во просек на годишно ниво за последните 7 години изнесува %. Доброволниот пензиски фонд исто така оствари позитивен резултат.
Во контраст, добрата слика за реформираниот пензиски систем беше избледена со неочекуваната одлука на Министерството за финансии на почетокот на годината да спроведе законски измени со рестрикции во можностите за инвестирање на средствата на пензиските фондови. Имено, Министерството без дебата и нетранспарентно директно се вмеша во дизајнот на еден клучен дел од системот: принципот на диверзификација. Се забрани вложување во обврзниците на нашата држава во странство за да се добие директен инфлукс на свежи пари во економијата на краток рок, токму во текот на 2012 година. Тоа е избрзана акција со долгорочни негативни влијанија врз домашниот долг, пензискиот систем и пазарот на капитал. За среќа, реализацијата на оваа идеја во реалност се случи во поволен период од годината во месец август и септември и не доведе до огромни штети врз заштедите на членовите.
Во 2012 година домашната економија остана без раст, а индексот на Македонската берза беше еден од најслабите во светот и оствари негатива од -13%. Каматните стапки во домашната економија рапидно се намалија од 5,5% на почетокот на ниво од 4,75% за петгодишен државен долг на крајот од годината. Во исто време, пазарите на капитал во Европа и светот во втората половина на годината се стабилизираа и имаа квалитетен пораст. Најголем фактор за позитивниот принос на пензиските фондови со кои управува Друштвото е одлучноста на Европската централна банка(ЕЦБ), изразена преку нејзиниот претседател Марио Драги, да интервенира на пазарите на капитал во Европа. На конференција за инвестирање во Лондон на 26 јули, 2012 година за време на својот говор тој ќе изјави: "Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough,". Пазарите го прифатија овој став на ЕЦБ како реален и со тоа голем дел од ризикот врз Европа беше психолошки елиминиран. Така, Германскиот берзански индекс-DAX, кој ја отсликува состојбата на германската извозна економија порасна за цели 30% во 2012 година. Како резултат на тој процес, речиси сите хартии од вредност во Европа и САД, без разлика дали се сопственички (акции) или должнички(обврзници), претрпеа зголемување на цената. Задолжителниот пензиски фонд со кој управува Друштвото во тој период имаше над 20% од активата инвестирано во странски акции.
Резултатот и работењето на Друштвото во 2012 година директно го тестираше процесот на диверзифицирање на портфолиото на инвестиции на фондот во повеќе столбови на сигурност. Тестот е успешен. И покрај негативниот принос на домашните акции, и негативното влијание на законската интервенција врз приносот на македонските евро-обврзници, сепак резултатот е многу добар. На тој начин се потврдува како успешна нашата определба кон внимателно распределено портфолио на инвестиции во повеќе кошнички. Како доброто вино, така и резултатот на пензискиот фонд се подготвува и крои на долг рок. Стратешки сакаме да ги искористиме можностите во рамки на законот и да ги вмешаме квалитетот на сигурноста на обврзниците со можноста за заработка преку вкупниот принос (дивиденда плус капитални добивки) на акциите. Веруваме во моќта на акциите, дома и во странство, како генератор на позитивен принос на долг рок со нужна доза на респект кон нашиот клиент и нејзината толеранција за ризик. Инвестирањето во акции го правиме на пасивен начин и според принципот на широка диверзификација и ниски трошоци. Тој начин на инвестирање е препорачан и од реномираните светски инвеститори со долгогодишно искуство како Ворен Бафет, Џак Богл, и Давид Свенсен. Земајќи ги сите околности и ограничувања во самиот систем и економијата овој пристап кон инвестирањето ќе донесе позитивен резултат на долг рок. Нашата задача останува да бидеме лидер и да се стремиме со голем напор и паметна работа да им обезбедиме на Македонските граѓани повеќе пари за во пензија. Јас ви ветувам дека тимот на КБ Прво безрезервно ќе продолжи да биде разумен, енергичен, пргав, непокорлив, и да ги бара сите разумни можности за да го зголемиме приносот на пензискиот фонд со превземање на прифатлив ризик преку светски докажани техники.
Искрено,
Јанко Тренкоски
Генерален директор на КБ Прво пензиско друштво АД Скопје.
Tuesday, December 4, 2012
Инвестирање на средствата на пензиските фондови
ТРКАЛЕЗНА МАСА ВО
ОРГАНИЗАЦИЈА НА
АСОЦИЈАЦИЈА НА
ДРУШТВА ЗА УПРАВУВАЊЕ СО ПРИВАТНИ ПЕНЗИСКИ ФОНДОВИ
Скопски Саем Конгресен
центар/Дипломатик сала 11.00-13.00 часот,
5.12.2012
ТЕМА: „СОСТОЈБИ И
ПЕРСПЕКТИВИ НА РЕФОРМИРАНИОТ ПЕНЗИСКИ СИСТЕМ ВО РЕПУБЛИКА МАКЕДОНИЈА"
Инвестирање на
средствата на пензиските фондови
Јанко Тренкоски –
Генерален директор на КБ Прво Пензиско Друштво АД Скопје
I Дел – Големата слика
Денеска симболично одбележуваме 10 години
од носењето на законите поврзани со реформата на пензискиот систем во Република
Македонија. (1) Во тој контекст убаво е да се потсетиме зошто законодавецот се
зафати со реформи? (2) И, зошто токму
овој тип на реформа, позната како тростолбен пензиски систем? Тоа се
стратешки работи. Во вториот дел на мојата дискусија ќе преминам на практични
подточки.
Знаеме дека одговорот на првото прашање е
стандарден речиси за секоја земја, а тоа е: зголемениот животен век на
населението нанесува огромен удар врз солидарниот пензиски систем и тој како
таков мора да се реорганизира за да имаме одржлива и фер износ на пензија за
достоинствен живот. Дополнително, за разлика од развиените земји, имаме товар
на низок стандард на живеење, мал сооднос помеѓу број на вработени наспроти
број на пензионери, и сл.
Во контекст на мојата тема, а тоа е “Инвестирањето на средствата на пензиските
фондови”, сметам дека одговорот
на второто прашање, е од инзвонредно битен карактер. Имено, РМ во 2002 година со носење на
ЗЗКФПО одлучи да се приклучи на еден мал број на земји кои навистина сакаа да
внесат “реформа” во пензискиот систем. Да нагласам,
станува збор за реформа што дури и една Америка(САД), не беше доволно спремна
или можеби смела да ја спроведе, а да не кажам за Словенија, Србија, Чешка, и
земјите од развиена Европа.
Во нашата реформа, според мене, кога
станува збор за инвестирањето на средствата клучна е основната претпоставка,
флоскула или како сакате: “капитално финансирано”. Што тоа значи? Капитално финансирано?
Да одговорам: просто кажано, капиталот што
најголем број од членовите на фондовите го вложуваат на редовна месечна основа
треба да се размножува и на крај на работниот век да им даде достоинствена
пензија, но и поголем дел од пензијата. Во пензиски жаргон: ако заменската
стапка е 80% тогаш станува збор за речиси 2/3 од износот на пензијата-доаѓа од капитално финансираниот столб(вториот помал дел 1/3 доаѓа од
првиот столб или 30% заменска стапка).
Ќе потенцирам дека зборот “размножи”, или “придонесите вложени на индивидуалната пензиска сметка се инвестираат и
акумулираат заедно со остварениот принос” е претпоставка! Колку добро се размножи? Што ако не?
Тука избирам повторно да се вратам на
прашањето од почетокот на мојата дискусија(Зошто токму овој тип на систем?), и
во тој дел има повторно клучна премиса, а тоа е: теоријата на Финансиите/Економијата, не учи дека постојат два
несоборливи долгорочни принципи: (1) Акциите
како класа на инструмент на долг рок носат поголем принос(богатство) од
обврзниците, и (2) диверзификација
на средствата, народски кажано ставање на јајцата во неколку кошнички, носи намален ризик и стабилен раст на
парите, повторно на долг рок.
Дали вие, тука присутни, верувате во овие
принципи? Дали јавноста верува во овие принципи? Дали законодавната и извршна
власт верува во овие принципи, поврзани со пензиската реформа?
Одговорот треба да биде: ДА! Бидејќи тоа е
основата на “капитално
финансирано”.
Сепак, во интерес на отворање на дискусија
за системот, сметам дека е од исклучителна важност за понатамошен развој на
нашиот реформиран систем сите ние-активни учесници, да се навраќаме на ова
клучно прашање. Дополнително, сакам да кажам дека денеска во светот на
финансиите, од Харвард до Стенфорд, од Њу Јорк до Шангај, Токио, се води жолчна
дебата дали оваа, сега и наша општо прифатена “Финансиската теорија” држи вода? Некој ќе каже дека “Светот се смени. Очекуваниот принос на
акциите денеска, нема да биде таков како што бил во минатото! Акциите како
класа на инструмент се мртви! Гледајте што се случи за изминатата декада!
Диверзификацијата не функционираше во екот на кризата во 2008, кога беше
најпотребна!...”
II Дел – Статистика и вложување на средствата
Факти:
-
Задолжителните
пензиски фондови заклучно со 31.10.2012 имаат акумулирано 330 милиони евра(4,4% од
БДП) за 318.801 членови
-
Доброволните
имаат 2,8 милиони евра за 14.938 членови
-
Просечниот
3-годишен принос за задолжителните фондови е 6,30% со 31.10.2012
-
Просечен
годишен принос од почетокот на постоење на задолжителните фондови до денеска е:
5%;
-
Доброволните
фондови имаат просечен годишен принос од почетокот во 2009 до денеска: 5,7%;
-
Просечната
годишна инфлација за периодот од 2006 година до денеска е: 3%
-
Реалниот годишен принос е 2%. Кај
доброволните фондови е 3%.
За во иднина, сметам дека треба да прифатиме општ консензус во јавноста за очекуван иден годишен принос. Дали
тоа ќе биде 2% над инфлација за задолжителните и 3% за доброволните фондови или
нешто друго? Тоа мерење на успехот на инвестирањето со претходно одреден
параметар ќе допринесе до поголема транспарентност и знаење за системот.
-
Во
2018 година, за 5 години, средствата на задолжителните пензиски фондови ќе
достигнат 1 милијарда евра и ќе
бидат приближно во износ од 10% од БДП.
Алокација по група на инструменти е следната:
-
Државни
обврзници,
-
Депозити
во банки,
-
Акции
во странство(директно во акции или преку пасивни индексни инвестициски фондови)
и
-
Акции
дома.
Кој е најдобриот сооднос? Кој е нашиот
профил на просечен член?
Согласно условите на пазарот процентот на
алокација во овие групи на инструменти варира од 2006 до денеска. Во овој дел има
вградени искуства кај пензиските друштва и истото ќе допринесе да се искористат
научените грешки(пр. волатилност на
домашни акции, постоење на пазарен балон во 2008, мала ликвидност, рејтингот А
на држава не значи гаранција како што не учеше теоријата, намалување на каматни
стапки, и сл.).
Инвестирањето на средствата е исклучително
важен елемент во оценката за успешност на реформираниот систем. Нашиот систем
во овој дел има повеќе специфичности.
Во реформираниот пензиски систем во РМ
средствата се инвестираат на принцип на
ДЦ(defined contribution)-дефинирана уплата од
придонеси од страна на членовите, што по дефиниција значи дека ризикот од
инвестирање на средствата целосно е на грб на членовите. Ова е многу моќна
системска претпоставка, исто така. Замислете, приватните пензиски друштва се
одговорни за инвестирање на средствата но не и за успехот на тоа инвестирање?
Зошто? Зарем не треба да ги натераме да гарантираат со својот капитал дека ќе
остварат одреден минимален гарантиран принос?
Моето мислење, иако признавам обоено, е
дека системот е добар во овој дел. Погледнете ја Словенија, каде што има
гарантиран минимален принос, и ќе видете дека во такво сценарио речиси и да
нема принос. Јас, со капата на член на пензиски фонд, би ја избрал македонската
солуција.
Следно, имаме огромен број на членови а
само една опција или избор за
алокација на средствата! Како да се усогласат потребите на толку многу луѓе со
само еден избор? Воведувањето на мултифондови
е можен одговор.
Следно, пензиските фондови се едни од
најактивните инвеститори на домашната
берза. Само за илустрација, за 2012 година 10% од прометот со акции на
Македонската берза го носат пензиските фондови. Дополнително, тој процент расте
ако се вклучат и обврзниците.
Мое мислење е дека инвестирањето на
пензиските фондови на домашната берза на хартии од вредност е реална за
условите поставени во системот. Да не заборавиме дека најголемиот пад на
приносот на пензиските фондови во 2008 година е директно поврзан со инвестирањето
во домашни акции. Дали е потребно, како во Хрватска, да се зголемат лимитите во
однос на максималниот процент на сопственост на фондот во една компанија од 10%
со што активно ќе се вклучиме во надзорот на компаниите? Што станува со
транспарентноста и одговорноста на менаџментот на компаниите кои котираат?
Следно, инвестирањето во државни обврзници или хартии од вредност
издадени од Република Македонија е стандардна и нормална работа за сите
пензиски фондови во светот. Но, прашање е кој е оптималниот износ во проценти,
пр. 50% или 65%, во оваа класа на инструменти а во исто време да се задоволи
принципот на диверзификација? Мое мислење е дека овој процент е добро да се
држи до 50% на долг рок.
Следно, можноста за диверзификација. Пензиските фондови во состојбата денеска немаат
инвестирано во следните класи на инструменти кои се возможни согласно законот:
-
корпоративни
обврзници во РМ
-
локални
обврзници (издадени од локална самоуправа)
-
корпоративни
обврзници во странство
-
приватни
фондови во РМ.
Зошто?
Дополнително, дали дојде време да се
разговара за отворање на можноста за инвестирање на дел од средствата во
инфраструктура, недвижнини, берзански стоки?
Пензиските друштва сакаат да ги
инвестираат парите на членовите во профитабилни и сигурни нови развојни проекти во Р. Македонија! Се разбира битен е соодност
на добивка и превземен ризик. Убеден сум дека во иднина пензиските фондови ќе
инвестираат во Република Македонија и тоа во домашна инфраструктура,
недвижности, докапитализација на компании кои котираат на Берза.
Да потсетам, за нешто повеќе од 5 години,
во 2018 година, ќе има акумулирано над 1 милијарда евра во системот. Живееме во
динамичен свет. Затоа, потребно е континуирано следење и прилагодување на дел
од законската регулатива за условите на инвестирање на средствата на фондовите
да соодветствуваат со реалната понуда на пазарот и потребите на членовите.
Да заклучам, инвестирањето на средствата
на пензиските фондови е можеби најбитна алка во реформираниот пензиски систем. Досегашните
приноси на пензиските фондови, и покрај кризата од 2008 година, се во опсег на
очекуваното. Успехот не е гарантиран, но знаењето кое постои во системот, како
и слухот за потребите за одредени прилагодувања на системот, кој е присутен кај
сите страни-денеска присутни, допринесува да имаме позитивни очекувања за
просечниот принос во иднина! Денеска живееме во време кога се случува рецесија
кај нас и во светот(5 години од 7 г. постоење на системот сме во рецесија), но
треба да се очекува дека ќе дојде нов економски циклус на експанзија. Таа
експанзија на глобалната економија надополнета со зголемен раст на БДП на
македонската економија (ефектот на реформи, зголемена продуктивност,
иновативност) може да допринесе да добиеме исклучително добри резултати во
иднина.
Monday, October 29, 2012
Црното стана бело
Изминатиот викенд Министерот за Труд и Социјална Политика Спиро Ристовски објави дека “Предвремената продажба на евро обврзницата не доведе до намалување на вредноста на портфолијата на двата пензиски фонда. Напротив, евидентен е дополнителен принос на индивидуалните сметки на членовите на вториот пензиски фонд, односно членовите ќе имаат повеќе средства на личните индивидуални сметки”.
Ова е класично дело на изолирање на дел од фактите за користење во сопствен интерес без да се гледа целата слика. Крстете го пропаганда, манипулација, што и да е.
Проблемот на овие изјави е во тоа што кога ќе се земат сите работи заедно епизодата за продажбата на евро-обврзницата нанесе целосно нарушување на основните претпоставки на реформираниот пензиски систем, нарушување на принципите на слобода на избор и пазарната економија, и директни и реализирани загуби на идни добивки од денешни 2,5 милиони евра распределени, некому повеќе некому помалку, на повеќе од 300.000 членови на системот. Точка!
Крајно, црн хумор, ако оваа логика на Министерот функционира во реалноста, по дедукција тогаш и физичкото отстрелување на маса невработени лица во земјата би се водел како успешен чекор во борбата за намалување на невработеноста.
Нејсе, како што црното не може да биде бело, така и загубата неможе да биде добивка.
Wednesday, September 26, 2012
Должничка папазјанија
Премиерот беше низ светот(САД) и по враќањето дома во неделата објави дека ќе го врати внатрешниот долг со нови задолжувања.
Браво. Како му текна? Брилијантен потег. Американците се добар учител за како можеш да се зајмиш и да профитираш.
Интересно е да се каже дека во изминатата година дена, како што ми посочи еден мој колега, може реално да се каже дека секој просечен член на приватните пензиски фондови и позајмил на Владата(Буџетот) ни помалку ни повеќе туку 500 евра. Тоа е ново нето задолжување во билансите на државата. Бројот на членови е околку 300.000, а износот на средства е 150 милиони евра. Повеќе од 2% од БДП!? Тој износ ќе расте до 225 милиони заклучно со крај на јануари 2013 година.
Оттука може да се изведе дека членовите на приватните пензиски фондови и зајмат пари на Владата, за таа да го врати долгот кон фирмите, за тие да продолжат да работат. Во ваква спирала на работите, нешто не држи вода. Членовите на пензиските фондови дури и се жртвуваат за благосостојбата во "милата наша" бидејќи(по тивко виткање на нивната рака од страна на Владата), се откажуваат од заработки со 7% камата во странство за да ги вратат парите за својата пензија дома и да ги вложат во Државни обврзници со 5,5%.
Си велам, што би било ако и отидеш на жена ти, и да и кажеш: "Жено, јас бев низ светот изминатата недела, и ми стана јасно што е решение на нашиот проблем. Јас предлагам да се задолжиме дополнително и да тераме така." Мислам дека ќе добиеш бокс во фаца, во најмала рака.
Cavaet Emptor.
Thursday, August 30, 2012
За подобро утре
- Направи тим на Обвинители (млади, етични, паметни, агресивни, амбициозни) со отворен мандат да ги разрешат сите коруптивни зделки
- Нулта-толеранција за криминал и корупција
- Ред и поредок
- Посебен третман за сите извозници
- Промоција на Субституција на увоз со субвенции (увоз на храна и енергија)
- Долгорочен договор со Албанците
- Приватизирај се повеќе од Државните Компании(Пошта, Телеком, Поштенска Банка)
- Покачи плати на луѓе во јавна администрација и високи функции
- Порект за департизација на јавна администрација
- Намалување на процедури и давачки
- Јако јавно здравство
- Администрација што служи(вадење на лични документи е под секоја чест)
- Дозвола за работа на ХТВ2, НОВА, РТЛ ХР, РТС1, Српски Пинк до момент кога ќе се направи јавен тендер за влегување на ПОП ТВ и/или РТЛ во МК
- Градење на железничка и патна инфраструктура
- Државен проект за изградба на нови Хидро-централи на период од 10 год.
Thursday, August 9, 2012
Summer 2012
Presa di Finika, Finike-Turkey
Ljubljana-Slovenia
Bologna, Florence, Tuscany,Venice-Italy
Pag-Croatia
Zadar-Croatia
Belgrade-Serbia
Halkidiki-Greece
Soča, Bovec-Slovenia
Ljubljana-Slovenia
Bologna, Florence, Tuscany,Venice-Italy
Pag-Croatia
Zadar-Croatia
Belgrade-Serbia
Halkidiki-Greece
Soča, Bovec-Slovenia
Thursday, July 12, 2012
Финансиска репресија revisited
“Владата како таква е голема заблуда преку која секој граѓанин си замислува дека може да живее на сметка на сите останати” – Фредерик Бастиат, француски класичен филозоф.
На 23-ти јули, 2012 година е закажана пленарна седница на Собранието на Република Македонија за крајно гласање на Закон за измена на Законот за задолжително капитално финансирано пензиско осигурување. И покрај сите јасни пораки од стручната јавност, домашна и странска, и покрај очајничките крици на луѓе од индустријата, експертите, опозицијата, и некои упатени фактори во овој процес, сепак владејачката коалиција избра да оди до крај и да ја задржи штетната преодна одредба за присилно продавање на македонски евро-обврзници во рок до 15.01.2013 година. Да бидеме јасни, одлуката за забрана на вложување на домашните пензиски фондови во македонски евро-обврзници на странски пазари е штетна, за државата и за штедачите.
Има неколку силни причини. Прво, не смее да се дискриминира, а со тоа да му се нуди непазарни каматни стапки на домашниот инвеститор, во однос на странскиот. Второ, домашните пензиски фондови беа фактор кој дава стабилност и ликвидност на нашиот државен долг во странство, а со тоа и индиректно привлекуваат повеќе странски инвеститори кои за пониска цена ќе вложат во истиот тој долг. Трето, домашните пензиски фондови се бесплатни дефакто маркет-мејкери, т.е. партнери на државниот долг. Четврото, домашните пензиски штедачи преку инвестиции во овој тип на финансиски интрументи во екот на големата финансиска криза во 2009 и 2011 година заработуваа на сметка на странските исплашени штедачи кои продаваа пошто-пото. Од друга страна, втората одлука во измена на горенаведениот Закон-за присилно продавање на вложувањата на македонските пензиски штедачи во македонската евро-обврзница со доспевање во декември 2015 година со рок до 15.01.2013 е повеќе од штетно. Тоа е финансиска репресија!
Министрите ја образложуваат одлука како неопходна за сигурност на државата, и дека токму тие пари се клучот за стабилност на тековната сметка. Велат дека денеска живееме во голема криза во Европа и дека секоја држава си го штити домашниот пазар со тоа што ги тера сите домашни инвеститори да ги задржат парите во земјата. Крајно, инсистираат дека е добро тие пари од сопствените граѓани-штедачи да бидат позајмени од страна на државата со ниски каматни стапки.
Сепак, со овој потег, македонскиот долг во странство станува поскап, затоа што домашните пензиски фондови беа единствени активни купувачи и продавачи на државниот долг во странство. Таа улога на т.н. маркет-мејкер се брише. Затоа, денеска државата има голем проблем да се задолжи за 6% каматна стапка во странство, туку мора да плаќа многу повеќе. За илустрација, од денот пред неколку месеци кога се најави овој Закон, веднаш цената на македонскиот долг ослабе и каматата се зголеми. Ние како држава станавме поризични едноставно со ставање на овој предлог Закон на маса! Звучи чудно, парадоксално, но е чиста вистина. Зарем дојдовме до тоа дереџе за да го ризикуваме финансискиот рејтинг на Р. Македонија, да правиме и најмала загуба на приватните пензиски сметки на сите нас, за толку малку ефективни пари? За појасна слика на соодносот, Република Македонија добива над една милијарда и половина евра во трансфери од нашите граѓани во странство на годишно ниво. Парите од евро-обврзницата се легитимна и законска инвестиција на граѓаните и без преодната одредба ќе дојдоа во Р. Македонија во 2015 година. За илустрација, денеска со измената на Законот нашите заштеди за пензија што носат пазарна каматна стапка од над 6%, не присилуваат да ги разрочиме со пенали и да ги префрлиме во заштеди дома што носат каматна стапка од нешто над 5% во име на стабилност на државата. Пеналите ги наплаќаат странските штедачи, и повисоката каматна стапка ќе ја заработуваат странските штедачи.
Крајно, реформираниот пензиски систем е нешто што сите ние сме го граделе во период од 15 години, со илјадници часови на дебати, пишани документи, анализи, учество на врвни експерти од дома и целиот свет, и со поддршка на сите парламентарни состави досега. Денеска, за оваа одлука никој не беше информиран ниту пак консултиран надвор од затворениот круг на неколку луѓе на врвот на нашата држава. Промената на Законот е повеќе од сериозна, затоа што таа одлука го поткопува основниот темел на реформираниот пензиски систем-сигурноста на парите за пензија. Се прашувам, каква Држава ние градиме? Градиме ли Држава? Во делот на пензиите, очигледно, треба добро и долго да се запрашаме.
Tuesday, July 10, 2012
Почивај во мир, најмила Мајко!
Невенка Тренкоска.
8.12.1943-1.7.2012
Мајка, баба, психолог. Голем човек.
Секогаш ќе бидеш во моето срце.
Твој Јане
8.12.1943-1.7.2012
Мајка, баба, психолог. Голем човек.
Секогаш ќе бидеш во моето срце.
Твој Јане
Wednesday, June 27, 2012
Шчо напраифте?
Најновата вест е дека вчера на седница на Комисијата за труд и социјална политика, второ читање на предлог измени на Законот за задолжително пензиско осигурување, не се дадени амандмани за измена на таа несреќна одредба за продавање на македонските евро-обврзници со рок до 15.01.2013 година. Сега останува уште пратениците во Собранието да му дадат финален печат на овој штетен Закон. Станува збор за инвестиција од околку 70мил. евра на двата задолжителни пензиски фондови во долг на Р. Македонија во евра, која треба присилно и предвреме да се продаде за парите да дојдат во мајка Македонија. Власта ќе каже дека токму тие пари и се многу потребни на нашата држава и битни за финансиска стабилност!?
Што значи овој потег?
Забраната на инвестирање во МК евро-обврзници и принудната продажба на постоечките МК евро-обврзници е крајно непромислен потег на некој што е очаен и финансиски неписмен. Иако, Власта ќе каже дека овие пари се потребни за стабилизација на земјата и нејзините финансии во време на светска финансиска криза.
Сепак, со овој потег, Македонскиот долг во странство станува поскап, затоа што домашните пензиски фондови беа единствени активни купувачи и продавачи на државниот долг во странство. Таа улога на т.н. market-maker се брише. Затоа, денеска државата не е во можност да се задолжи ниту за 6,8% каматна стапка, туку мора да плаќа многу повеќе. За илустрација, од денот кога се најави овој Закон, веднаш цената на Македонскиот долг ослабе и каматата се зголеми. Ние како држава станавме поризични едноставно со ставање на овој предлог Закон на маса! Звучи чудно но е чиста вистина. Некој што не го разбира овој процес на меѓународниот пазар за капитал е способен да донесе ваква штетна и непромислена одлука за својата држава и својот народ(над 300.000 штедачи во пензискиот систем во Р.М.). Од друга страна, станува збор за 70 милиони евра. Зарем дојдовме до тоа дереџе за да го ризикуваме финансискиот рејтинг на Р. Македонија, на сите нас, за толку малку пари? Република Македонија добива над една милијарда евра во дознаки од нашите граѓани во странство. Па ако ти требаат пари, оди во дијаспората и моли за повеќе дознаки!? Тие пари од евро-обврзницата се на граѓаните и ќе дојдоа во Р. Македонија во 2015 година. Зошто оваа владејачка гарнитура сака да ги земе денеска и да ги троши сега како да се нејзина сопственост?
Но, и во истовреме, овој потег значи директно намалување на идната пензија на секој член на вториот пензиски столб. Оваа загуба ќе дојде од намалената заработка на истите пари кои денеска владејачкото мнозинство одлучи да ги вложи во име на граѓаните во должнички хартии со пониска камата. За илустрација, граѓаните штедеа 70 милиони евра со просечна камата од 6,5% и денеска се носи Закон со кој им се вели да штедат по камата од 5,5%!? Тоа е за 30% помала заработка на една четвртина од парите на членовите во период од 3 години. Секој А кој ќарува? Е тоа е директен ќар на странските шпекуланти, штедачи и сл. Неверојатно! Некој што воопшто не го почитува својот гласач-граѓанинот на Р.Македонија може да го направи ова.
А, што да кажам за 2014 или 2015-та, доколку Р.М. повторно одлучи да се задолжува преку скапи евро-обврзници? Тогаш, идните пензионири немо ќе гледаат како некои странци заработуваат на нивниот грб, без да можат да партиципираат како резултат на овој Закон.
Зошто го прават ова?
Им се може. Добиле на избори!?
Владата во својот концепт на владеење, во делот на финансиите, дефинитивно ја крши 20 годишната филозофија на трошење во рамки на можностите, и вели дека секоја година ќе троши повеќе отколку што има пари во Буџетот. Идејата е да се потикне економски раст и развој со позајмување на пари, кои што утре ќе треба некои други генерации да ги враќаат. Значи, секоја година на Р.М. и се потребни нови пари преку нови кредити. Секоја држава своето задолжување го прави преку точно дефиниран процес на издавање на државни обврзници во точно одреден временски рок. Но, кај нас тоа не е така. Кај нас постои некоја филозофија на хаотично задолжување преку наоѓање на иновативни и герилски извори. Тоа беше симпатично до одредена мерка(долг од ММФ, Светска Банка, итн...), но сега веќе станува трагично. Така не се гради држава!
Единствен разумен одговор е дека Власта ја изгуби контролата врз чекмеџето. Влезена е во огромен затворен вртлог на трошење на пари и на долгови. Не се знае колку должи, а секој ден со секоја нова нарачка на нови проекти се задолжува повеќе и повеќе. Наликува на коцкарски менталитет. Затоа, се посега на се како извор на нови пари што е во рамки на нејзината моќ без разлика дали е разумно или не. Се кријат зад настојувањето за ефтино задолжување? Но, и ефтиното задолжување има цена. "Нема бесплатен ручек" е основната лекција во Економијата. Очигледно е дека изворите на финансирање на Р. Македонија по нормални пазарни услови се потрошија. ММФ веќе не сака да дава пари затоа што поставува услов да дознае колку е внатрешно задолжена државата. Дојче Банка не сака да дава пари затоа што смета дека долгот на Р.Македонија е ризичен и бара повисока каматна стапка. Светска банка веќе даде пари. Кој ќе даде нови пари? Евро-обврзница на Р.Македонија во овој момент ќе биде со цена од над 8% каматна стапка. Тогаш, кој друг ако не народот. Народот треба да ја финансира оваа Преродба со своите пари од пензија и со лимитирана непазарна каматна стапка од 5,5%. Лудо!
Што ќе биде со реформираниот пензиски систем?
Е ова е прашање од милион долари! Никој од Власта нема одговор на ова прашање за сега. Донесоа одлуки кои прават целосно изместување на дел од основни принципи на реформираниот пензиски систем(намалување на уплатите во фондот на членовите како процент од бруто плата, непредвидливо мешање во инвестиционите политики и одлуки). Така, еден мега-проект на реформирање на пензискиот систем, од 1998 година наваму, кој што го правеа дузина домашни и меѓународни експерти, неколку Влади по ред го туркаа со Закони и измени на Закони, Светски банки и ЕУ, и ги задира над 50% од сите вработени во државата, се детонира во темелите.
Каква држава градиме ние? Зарем само имињата на улиците, и спомениците, и кружните текови се вредност?
Демократијата како политички систем денеска во Македонија е дефинитивно дефинирана како упад на група на луѓе во нашата слобода. Слободата нема цена!
Wednesday, June 20, 2012
Пензиските фондови со рекордна уплата во државни долгорочни обврзници
Денеска во Утрински осамна текст во кој јас сум цитиран на едно место, со изјавата "Дури 90 отсто од учесниците на пазарот со краткорочни записи се банките, кои во нив го пласираат вишокот ликвидност, но тие сакаат побргу да им бидат вратени средствата. За разлика од нив, петгодишните обврзници никој не ги сака освен пензиските фондови".
Текстот на новинарот во реалност ја отсликува состојбата на пазарот на капитал во Р. Македонија, каде што на сметка на долгорочните штедачи присилно се прибираат средства со непазарна каматна стапка, во име на стабилност, просперитет, преродба, и сл.
Прашањето останува: Зошто на Дојче Банка се дава 6,83% каматна стапка за кредит од 5 години, а на домашните штедачи(над 300.000) им се нуди 5,5% за истиот период? Како го објаснуваат ова нашите водачи?
Само за илустрација, за два штедачи кои имаат само 1,3% разлика во каматни стапки како во овој случај на германски и македонски штедачи, за 5 години со вкаматување по иста стапка, ќарот е за 30% поголем кај штедачот со повисока каматна стапка.
Во исто време, на пример, денеска на пазарите за капитал Хрватските евро-обврзници со рочност од 5 години тргуваат над 6%, а се со помал ризик од Македонските обврзници.
Едноставно, нема пазарна логика за ставање на 5,5% каматна стапка на Македонски долг во јуни 2012 година! Како и секогаш, царот е гол, а штетата е многу поголема отколку што тие можат да ја претпостават.
Friday, June 15, 2012
Финансиска репресија Дел 2
Денеска дознаваме дека Владата ќе се зајми од Дојче Банка со само 75, наместо најавените 250 милиони евра. Што се случи? Каков договор всушност прави Министерот за финансии во име на граѓаните?
 Реално, ситуацијата на пазарите во Шпанија и Италија дефинитивно има удел во овој тренд. Но, не треба да се заборави дека токму во месец април Владата усвои контраверзен предлог Закон за измена на начинот на инвестирање на средставата на пензиските фондови во странство. Со овој предлог дефакто Владата ги натера домашните пензиски фондови да почнат да размислуваат да продаваат од својата залиха на македонски евро-обврзници. Така, може да се шпекулира дека токму тој предлог Закон доведе до нарушување(влошување) на состојбата на ризикот на Р. Македонија на светските берзи, а со тоа и поскапување на нашето задолжување во странство.
Caveat Emptor!
Мојата претпоставка е дека одговорот на овие прашања го знаат највеќе онолку бирократи колку што има прсти на раката.
Ако може да се претпостави дека Дојче Банка сакала да даде кредит од 70 милиони евра по камата од 6,8% а останатиот дел од кредитот да го "синдицира", или со уличен жаргон да го понуди на други банки за разводнување на ризикот на повеќе инвеститори; тогаш доаѓаме до заклучокот дека останатите инвеститори процениле дека висината на каматата по која сакаат да и дадат пари на Р. Македонија треба да е повисока од претходно најавената.
Зошто преку ноќ поскапеа парите што може нашата држава да ги позајми? Што се случи?
Министерот во вешто спакуван отчет го даде образложението дека ситуацијата на пазарите на капитал во светот драматично се влошила како последица на состојбата на финансиите на Шпанија, Италија и сл.
Но, човек секогаш треба да гледа пошироко.
Како светските инвеститори гледаат како се движи кредитниот ризик на одредена држава?
Одговорот на ова прашање е едноставен: се приклучуваат на терминалите на Блумберг или Томсон Ројтерс и проверуваат како се движи кривата на приноси на државните обврзници. Така, ако внимателно се погледне кривата на приноси на македонските евро-обврзници на овие терминали забележуваме пораст на ризикот, т.е. зголемување на каматата, од месец април па наваму.
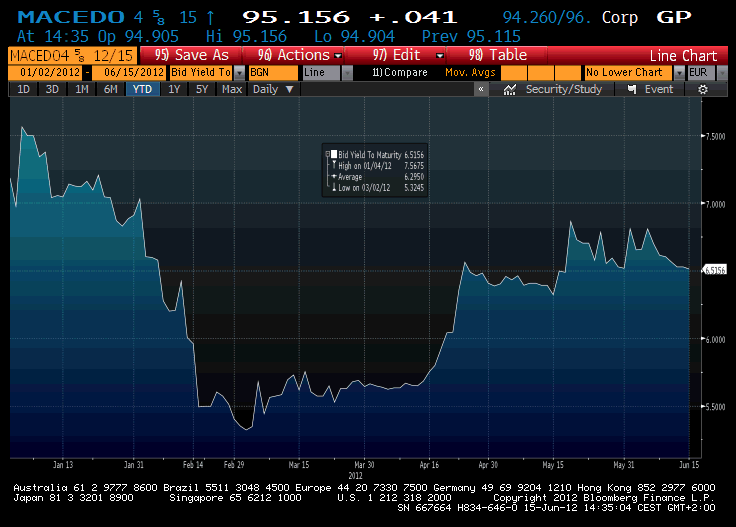
Caveat Emptor!
Subscribe to:
Posts (Atom)